“旺季没旺起来,是最要命的。”10月份刚结束,车企就开始放榜,在聊具体数字之前,我们先看大盘。10月狭义乘用车零售约160万辆,环比下滑1.1%,9月是161.8万辆,同比下滑28%。连续两个月,同比跌幅都在28%上下。乘联分会预计,2026年乘用车零售1850万辆,同比下滑22%。
这是中国车市第一次出现两位数的年度下滑。
至于车企的销量目标,本来就是按金九银十拉一波、年底再冲一波设计的,前一波没长起来,后一波的基数就没了。
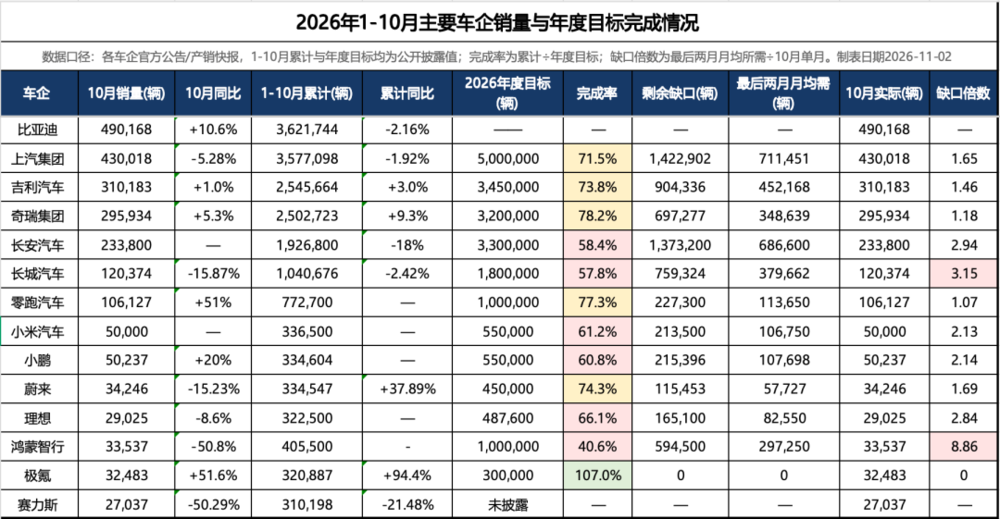
有了上面的数字之后,我们再看车企前十个月的效率完成率,就更像一份算术上的判决书。
吉利254.57万辆,对应345万辆的目标,完成率73.8%,奇瑞集团完成率78.2%,已经是传统车企里最体面的一个,但它10月的出口占了总销量的三分之二以上。
制表:超电实验室
至于新势力,极氪是今年唯一可以提前合上账本的车企,1—10月交付320887辆,年度目标30万辆,完成率107%。零跑完成率77.27%,排第二,但离100万辆还差22.73万辆,11月和12月月均要交11.37万辆,比它10月刚创下的106127辆再高出一截。
10月零售同比下降接近30%,金九银十第一次以这种方式消失,时间只剩两个月,对于大多数企业来说,完成KPI是遥不可及的梦想。
01
完不成KPI不丢人
按照行业常识,前10个月做到全年目标的80%以上,最后两个月才有腾挪余地。
2026年,越过这条线的只有极氪一家。
新势力这边,小鹏50237辆,创单月历史新高,海外交付13326辆,同比增长166%。小米超过5万辆,从8月的3万、9月的4万,三个月三个台阶。另一边,蔚来34246辆,理想29025辆,鸿蒙智行33537辆,同比跌幅达到50.8%。
零跑是新势力里最猛的那个,稳稳站在TOP 1的位置,去年还在同一梯队缠斗的六家,这个月第一名已经是最后一名的3.7倍。
比亚迪10月单月卖了49.02万辆,已经是历史级的高位,同比增11%,出口17万辆翻了一倍多。但如果按照500万辆的目标来算,意味着剩余137.83万辆要挤进两个月,月均68.9万辆。
吉利1—10月254.57万辆,目标345万辆,剩余90.43万辆再除以两个月,月均45.2万辆。吉利10月刚首次单月突破31万辆,要再往上跳接近46%。
上汽1—10月357.71万辆,500万辆目标,缺口142.29万辆,月均要得到71.1万辆。长城1—10月104.07万辆,180万辆目标,缺口75.93万辆,月均要卖37.97万辆,它10月卖了12.04万辆。
这些除法简单算一遍就知道结果,目标线完全不在射程之内。
2026年初,主流车企的目标普遍定在“在2025年基础上增长20%到50%”。这是过去十年的标准动作,市场在增长,目标定得比市场快一点,逼自己抢份额。
但2026年的市场,是往下走的。一边是目标按“增长20%”定,一边是市场按“下滑22%”走,中间差了40到70个百分点。
假设一家车企2025年卖了100万辆,2026年目标120万辆,市场从约2370万辆掉到1850万辆。要完成目标,它的市占率得从4.2%提到6.5%——提升55%。
这不是“多卖点”能解决的,这意味着要从别人嘴里抢下多出来的55%份额。
四季度只剩两个月,即便改目标也补不上缺口。所以结论只有一个:不是车企不努力,是目标的分母和市场这个分子,在往相反的方向发展,这是最简单的数学问题。
02
为什么会这样
年初那份目标清单,回头看像一份乐观的备忘录。
上汽500万辆,比亚迪500万辆,长安330万辆,零跑100万辆,鸿蒙智行100万至130万辆。在一个全年零售预计出现两位数负增长的年份里,这些数字隐含的增速预期普遍是两位数甚至30%以上。
定目标的人不是不知道市场在往下走。有行业分析人士判断,车企对困难是有认知的,但目标锚定的不是终端需求,是不能落人后。在一个渗透率过半、增量变成存量的市场里,目标从导航仪变成了一种写给资本市场和供应链看的姿态。
更关键的是,2026年连冲量的工具都被抽走了。
2026年1月1日,新能源购置税从全额免征切到减半征收,单车减税上限从3万降到1.5万。2025年底的抢购把2026年初的需求提前消化掉了,原本该在年底出现的翘尾行情也没有出现。
2月,《汽车行业价格行为合规指南》落地,低于成本销售被明确界定为重大合规风险,价格战的工具箱在法律层面收窄,过去完不成KPI还有最后一招——降价、压库、冲量。2026年,这一招的代价已经大到多数玩家付不起。
经销商先给出了答案,新车平均毛利率-21.4%,近八成经销商价格倒挂,库存系数1.58,远超警戒线。2026年上半年超过1800家授权经销商门店停业或退网,平均每天关10家,退网速度创近五年峰值。
在这个渠道状态下,用压库把最后两个月的批发数字做上去,毁掉的是经销商的现金流和品牌残值。
利润表也不支持冲刺,2026年1—9月汽车行业销售利润率3.3%,9月单月只有1.4%,处于近四年低位。长安单车利润619到811元之间,零跑单车利润589元,卖一辆车赚的钱,不够付一顿像样的饭。
03
规模不再是最重要的事
所以我们发现,“定KPI”这件事,在2026年第一次失效了。
在这个过程中,失效的不是某一组数字,而是系统性调整,有些企业提前掉头,把销量目标,转换为更能代表经营质量的营收目标。
比如东风把全年目标从325万辆下调到260万辆,长城把销量考核目标从249万辆降到180万辆,同时把净利润不低于100亿元的考核目标保持不变。
这些动作常被读成认输,但更准确的读法是,当规模不再自动转化为利润和现金流时,继续把销量KPI供在经营逻辑的中心,本身就是一种失职,长城的选择尤其清楚——牺牲一部分销量,保住盈利指标。
再看1—10月那些完成率好看的数字,水分和成色是分开的。
零跑77.27%靠的是极致的成本控制和产品节奏,单车利润只有589元,但它在用真实的产品换真实的订单,不是压库压出来的批发数。小鹏10月单月首破5万,海外交付1.3万辆同比增166%,增长来自出口打开的新空间,而不是从大盘里硬抢份额。小米首个5万月靠的是澎程系列第一个完整交付月,不是年末冲量。
奇瑞集团完成率78.2%看着靠前,但它的结构很说明问题,10月出口20.1万辆,年内第三次单月出口突破20万辆,出口占了总销量的绝大部分。比亚迪10月出口17万辆,同比增103%;吉利出口10.7万辆,同比增158%。
这些增长不是完成KPI的产物,是出口这条第二曲线在替国内存量的内卷兜底。
另一边,鸿蒙智行10月同比腰斩,连续第五个月同比下滑,东风本田连跌,广汽丰田同比降近25%。日系品牌在华份额早已跌破11%。1—10月完成率的分化,本质上是“谁还在用真实产品换真实需求”和“谁还在靠惯性撑数字”之间的分化。
2026年给出的真正信号,不是目标定低一点就行。而是当一个行业里绝大多数玩家都无法完成自己年初写下的目标时,问题不在目标的高低,在定目标这件事本身已经和经营现实脱钩。
在行业利润率只剩3.3%的情况下,现金流比排名更决定生死。所以是时候把销量从KPI的神坛上拿下来,把利润、现金流、单车价值和真实需求放回去了。
这不是退步,而是让行业从规模崇拜里松一次绑,开启一场迟到的纠偏。